

Jakarta, iNBrita.com – Mengelola uang bukan sekadar mencari penghasilan besar atau mengumpulkan tabungan. Setiap orang juga perlu membangun financial wellness atau kesejahteraan finansial agar mampu memenuhi kebutuhan sehari-hari dan merencanakan masa depan dengan lebih tenang.
Kondisi keuangan yang sehat membantu seseorang mengendalikan pengeluaran, membayar tagihan tepat waktu, dan menghadapi kebutuhan mendadak. Sebaliknya, masalah keuangan dapat memicu stres, mengurangi rasa percaya diri, mengganggu hubungan keluarga, hingga menurunkan produktivitas kerja.
Melansir Forbes, Jumat (9/10/2026), kesejahteraan finansial mencakup kemampuan seseorang memenuhi kewajiban keuangan saat ini sekaligus merencanakan kebutuhan masa depan.
Sementara itu, Vanguard menjelaskan bahwa financial wellness tidak hanya bergantung pada besarnya penghasilan. Seseorang juga perlu menyusun anggaran, mengelola utang, menyiapkan dana darurat, berinvestasi, dan mengambil keputusan keuangan secara bijak.
Tekanan Keuangan Dapat Memicu Stres
Masalah uang sering kali memengaruhi kesehatan mental dan fisik. Ketika seseorang kesulitan membayar tagihan atau memenuhi kebutuhan sehari-hari, tekanan tersebut dapat mengganggu tidur, menurunkan rasa percaya diri, dan memicu konflik dalam keluarga.
Survei American Psychological Association pada 2022 menunjukkan bahwa 65 persen responden dewasa di Amerika Serikat menganggap uang sebagai salah satu sumber stres yang signifikan.
Angka tersebut bahkan mencapai 82 persen pada kelompok responden berusia di bawah 43 tahun. Data ini menunjukkan bahwa persoalan keuangan menjadi perhatian penting, terutama bagi kelompok usia yang sedang membangun karier dan memenuhi berbagai kebutuhan hidup.
Oleh karena itu, setiap orang perlu membangun kebiasaan keuangan yang sehat. Anda tidak harus memiliki kekayaan berlimpah untuk mencapai kesejahteraan finansial.
Sebaliknya, mulailah dengan memahami kondisi keuangan pribadi, mengendalikan pengeluaran, menyiapkan dana darurat, dan menetapkan tujuan yang realistis.
1. Susun Anggaran Sesuai Kemampuan
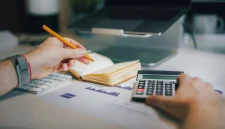
Langkah pertama untuk memperbaiki kondisi keuangan adalah memahami kebiasaan belanja dan menabung. Catat seluruh pemasukan serta pengeluaran agar Anda mengetahui ke mana uang pergi setiap bulan.
Setelah itu, susun anggaran berdasarkan kebutuhan dan kemampuan. Pisahkan pengeluaran untuk kebutuhan pokok, pembayaran utang, tabungan, dan kebutuhan pribadi.
Pilih metode penganggaran yang paling mudah Anda jalankan secara konsisten. Dengan cara ini, Anda dapat mengendalikan pengeluaran tanpa harus mengabaikan kebutuhan penting.
Jika tempat kerja menyediakan program tabungan dengan kontribusi tambahan dari perusahaan, pertimbangkan untuk memanfaatkannya. Fasilitas tersebut dapat membantu Anda menambah simpanan sesuai ketentuan program.
2. Kendalikan Utang dan Prioritaskan Pelunasan
Utang yang tidak terkendali dapat menghambat rencana keuangan. Karena itu, pastikan Anda membayar minimal cicilan yang diwajibkan setiap bulan agar terhindar dari denda dan biaya keterlambatan.
Selanjutnya, periksa seluruh utang dan catat suku bunga masing-masing. Prioritaskan pelunasan utang berbunga tinggi agar beban bunga tidak terus bertambah.
Anda juga dapat menggunakan bonus kerja atau pemasukan tambahan untuk mempercepat pelunasan. Namun, tetap sisihkan dana untuk kebutuhan pokok agar rencana pembayaran utang tidak mengganggu kehidupan sehari-hari.
Dengan strategi yang tepat, Anda dapat mengurangi beban utang secara bertahap sekaligus memperbaiki kondisi keuangan.
3. Siapkan Dana Darurat Sejak Dini
Dana darurat membantu Anda menghadapi pengeluaran yang muncul tanpa rencana. Misalnya, kendaraan tiba-tiba rusak, rumah membutuhkan perbaikan, atau Anda harus melakukan perjalanan mendesak.
Mulailah dengan menyisihkan uang secara rutin sesuai kemampuan. Jika dana Anda masih terbatas, tetapkan target awal yang realistis, lalu tingkatkan jumlahnya secara bertahap.
Setelah itu, usahakan membangun dana darurat setara biaya hidup selama tiga hingga enam bulan. Simpan dana tersebut dalam rekening atau instrumen keuangan yang mudah dicairkan ketika Anda membutuhkannya.
Cadangan ini dapat membantu Anda bertahan ketika kehilangan pekerjaan atau mengalami penurunan pendapatan. Dengan demikian, Anda tidak perlu langsung mengandalkan pinjaman saat menghadapi keadaan darurat.
4. Lindungi Keuangan dengan Asuransi
Selain menabung, Anda perlu melindungi kondisi keuangan dari risiko yang tidak terduga. Pilih asuransi sesuai kebutuhan, kondisi keluarga, dan kemampuan membayar premi.
Anda dapat mempertimbangkan asuransi kesehatan, jiwa, kendaraan, atau tempat tinggal sesuai situasi masing-masing. Sebelum membeli produk, pelajari manfaat, pengecualian, premi, dan ketentuan klaimnya.
Perlindungan yang sesuai dapat membantu mengurangi beban biaya ketika risiko terjadi. Namun, pastikan Anda memilih produk yang benar-benar dibutuhkan agar pembayaran premi tidak membebani anggaran bulanan.
5. Rapikan Dokumen Keuangan dan Aset
Perencanaan keuangan juga mencakup pengelolaan dokumen penting. Simpan catatan rekening, dokumen kepemilikan aset, informasi asuransi, dan dokumen hukum di tempat yang aman serta mudah ditemukan.
Jika diperlukan, siapkan surat wasiat dan perbarui informasi penerima manfaat pada produk keuangan atau asuransi. Anda juga dapat berkonsultasi dengan tenaga profesional untuk memahami dokumen hukum yang sesuai dengan kebutuhan.
Langkah ini membantu keluarga mengelola aset dan menjalankan rencana keuangan ketika Anda tidak dapat mengambil keputusan sendiri.
6. Gunakan Uang untuk Hal yang Bermakna
Kesejahteraan finansial tidak hanya ditentukan oleh jumlah uang yang Anda miliki. Cara Anda menggunakan uang untuk memenuhi kebutuhan dan mencapai tujuan hidup juga memegang peranan penting.
Sejumlah penelitian menunjukkan bahwa membantu orang lain dapat meningkatkan kepuasan. Pengalaman memberi juga berkaitan dengan aktivitas sistem penghargaan di otak yang berperan dalam perasaan senang dan hubungan sosial.
Karena itu, Anda dapat memasukkan kegiatan berbagi ke dalam rencana keuangan selama kebutuhan pokok, kewajiban, dan tabungan tetap terpenuhi.
Selain itu, tetapkan tujuan yang benar-benar penting bagi Anda. Misalnya, membeli rumah, membiayai pendidikan anak, mempersiapkan masa pensiun, atau memiliki waktu lebih banyak bersama keluarga.
Ketika Anda memiliki tujuan yang jelas, Anda dapat menggunakan uang secara lebih terarah. Anda juga lebih mudah membedakan kebutuhan, keinginan, dan pengeluaran yang tidak memberikan manfaat berarti.
Bangun Kebiasaan Finansial yang Sehat
Membangun financial wellness membutuhkan kebiasaan yang konsisten. Anda tidak harus mengubah seluruh kondisi keuangan dalam satu waktu.
Mulailah dengan mencatat pengeluaran, menyusun anggaran, membayar utang tepat waktu, dan menyisihkan uang untuk dana darurat. Setelah itu, tingkatkan perlindungan finansial serta susun rencana jangka panjang sesuai kemampuan.
Pada akhirnya, kesejahteraan finansial bukan sekadar memiliki saldo tabungan yang besar. Kesejahteraan finansial membantu Anda mengendalikan uang, menghadapi risiko, dan mencapai tujuan hidup dengan lebih percaya diri.
Dengan pengelolaan yang disiplin dan keputusan yang bijak, Anda dapat membangun hubungan yang lebih sehat dengan uang sekaligus menciptakan kehidupan yang lebih tenang.
(VVR*)