

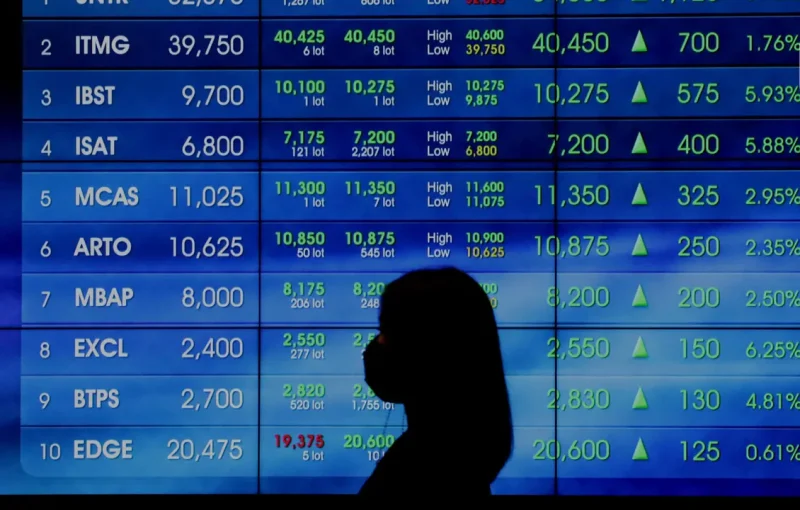
Jakarta, iNBrita.com – Pasar saham Indonesia menghadapi tekanan besar setelah Morgan Stanley Capital International (MSCI) membuka konsultasi untuk mengubah status Indonesia dari emerging market menjadi standalone market. Pengumuman tersebut memicu aksi jual saham dan mendorong Indeks Harga Saham Gabungan (IHSG) mengalami penurunan tajam.
Data RTI menunjukkan IHSG merosot 11,57 persen ke level 5.185,10 pada perdagangan Jumat, 16 Oktober 2026. Indeks LQ45 juga melemah 13,82 persen menjadi 508,55.
Tekanan pasar turut memangkas kapitalisasi pasar saham Indonesia. Nilainya turun menjadi Rp9.157 triliun dari Rp10.275 triliun pada Kamis, 15 Oktober 2026.
Kekhawatiran investor terhadap tata kelola pasar modal dan penegakan hukum menjadi perhatian utama. Kini, otoritas Indonesia harus membuktikan bahwa reformasi yang mereka umumkan mampu memperbaiki transparansi dan meningkatkan kepercayaan investor global.
IHSG Catat Penurunan Harian Terdalam Sejak 1998
Penurunan IHSG sepanjang tahun berjalan atau year to date (YtD) juga semakin dalam. Hingga 16 Oktober 2026, IHSG telah terkoreksi 40,04 persen ke level 5.185.
Koreksi tersebut termasuk yang terdalam sejak krisis keuangan global 2008. Kala itu, IHSG kehilangan 50,64 persen sepanjang tahun.
Sementara itu, penurunan harian pada Jumat, 16 Oktober 2026, menjadi salah satu koreksi terbesar sejak 1998. Pada 8 Januari 1998, IHSG pernah merosot 11,95 persen.
Investor asing turut memperbesar tekanan melalui aksi jual saham. Dalam satu hari perdagangan, mereka melepas saham senilai Rp3,34 triliun.
Secara kumulatif, investor asing telah membukukan penjualan bersih saham sebesar Rp88,19 triliun sepanjang 2026. Arus keluar tersebut menambah tekanan terhadap pasar yang sedang menghadapi ketidakpastian.
MSCI Evaluasi Status Pasar Saham Indonesia
MSCI mengumumkan konsultasi perubahan klasifikasi pasar Indonesia pada Kamis, 15 Oktober 2026, waktu setempat. Penyedia indeks global tersebut meminta masukan pelaku pasar mengenai usulan perubahan status Indonesia dari emerging market menjadi standalone market.
MSCI membuka periode konsultasi hingga 30 April 2027. Lembaga tersebut menargetkan pengumuman keputusan paling lambat pada 30 Juni 2027.
Dalam evaluasinya, MSCI mencatat kekhawatiran signifikan dari pelaku pasar mengenai kemudahan investor mengakses dan berinvestasi di pasar saham Indonesia.
Kekhawatiran itu mencakup transparansi struktur kepemilikan saham serta dugaan praktik perdagangan terkoordinasi. Kedua persoalan tersebut berkaitan dengan keandalan data pasar dan kewajaran pembentukan harga saham.
MSCI sebelumnya telah memberikan sinyal mengenai kemungkinan perubahan klasifikasi. Pada Juni 2026, lembaga tersebut menyatakan akan mempertimbangkan konsultasi perubahan status apabila Indonesia tidak menunjukkan kemajuan memadai hingga tinjauan indeks November 2026.
Namun, masukan terbaru dari pelaku pasar menunjukkan bahwa perbaikan yang mereka harapkan belum terlihat secara konsisten.
Karena itu, MSCI menilai status emerging market Indonesia perlu dievaluasi kembali. Berdasarkan masukan yang diterima, perubahan menjadi frontier market juga dinilai belum tentu mencerminkan persoalan mendasar yang terjadi di pasar Indonesia.
MSCI menyatakan akan melanjutkan proses perubahan klasifikasi, kecuali konsultasi menghasilkan bukti jelas mengenai perbaikan substansial dalam tata kelola dan fungsi pasar.
Investor Global Menuntut Bukti Nyata Reformasi
Otoritas Indonesia telah mengumumkan sejumlah langkah reformasi pasar modal. Langkah tersebut mencakup peningkatan keterbukaan informasi pemegang saham dengan kepemilikan di atas 1 persen, perincian klasifikasi investor, pelaporan konsentrasi kepemilikan saham tinggi atau high shareholding concentration (HSC), serta peta jalan peningkatan batas minimum saham publik atau free float menjadi 15 persen.
Meski demikian, investor institusi menuntut pelaksanaan reformasi yang konsisten. Mereka juga membutuhkan bukti bahwa kebijakan tersebut benar-benar memperbaiki kondisi pasar.
Dengan demikian, pengumuman aturan baru saja belum cukup. Otoritas perlu menunjukkan hasil nyata melalui keterbukaan kepemilikan, data free float yang dapat diverifikasi, pengawasan yang efektif, dan penegakan hukum yang konsisten.
Persoalan inilah yang kini menentukan kepercayaan investor global terhadap pasar modal Indonesia.
BEI Terkejut dengan Pengumuman MSCI
Bursa Efek Indonesia (BEI) mengaku terkejut dengan pengumuman MSCI yang muncul lebih awal daripada perkiraan.
Direktur Pengembangan BEI, Iding Pardi, mengatakan pihaknya tidak memperkirakan MSCI akan mengumumkan konsultasi tersebut pada waktu itu. Menurutnya, pengumuman biasanya muncul lebih dekat dengan jadwal keputusan akhir.
“Kami juga terus terang surprised, pelaku pasar juga surprised, kok bisa jauh lebih awal, biasanya seminggu atau dua minggu dengan final announcement. Ini lebih awal hampir sebulan sebelumnya, itu terus terang di luar perkiraan kami,” ujar Iding.
Meski terkejut, BEI menyatakan akan menanggapi persoalan tersebut dengan serius. Bursa juga berencana meminta waktu kepada MSCI untuk mengklarifikasi berbagai kekhawatiran yang masih muncul.
“Kami dari Bursa Efek Indonesia tentu menanggapi ini dengan sangat serius, dan kami akan segera meminta waktu kepada MSCI untuk mengklarifikasi concern mereka, yang masih ada seperti apa,” tutur Iding.
BEI berharap dialog tersebut dapat membantu otoritas memahami persoalan yang perlu mereka selesaikan sebelum MSCI mengambil keputusan akhir.
Airlangga Pertanyakan Waktu Pengumuman MSCI
Menteri Koordinator Bidang Perekonomian Airlangga Hartarto juga menyoroti waktu pengumuman MSCI. Ia mempertanyakan keputusan tersebut karena muncul kurang dari sepekan setelah MSCI bertemu dengan sejumlah pejabat Indonesia di Bangkok, Thailand.
Airlangga mengatakan pemerintah terus memantau komunikasi antara MSCI, Gubernur Bank Indonesia, dan Menteri Keuangan.
“Jadi ya kita tidak mempertanyakan kenapa hari ini, tetapi yang diberikan hari ini kan sebetulnya kepastian terhadap langkah-langkah selanjutnya. Mereka memastikan bahwa deadline-nya bukan bulan November, tetapi mundur ke tahun depan di bulan Juni,” ujar Airlangga di Kantor Kemenko Perekonomian, Jakarta, Jumat, 16 Oktober 2026.
Meski demikian, Airlangga menyayangkan MSCI tidak menyampaikan persoalan tersebut secara terbuka dalam pertemuan sebelumnya.
“Kenapa sudah ketemu di Thailand kemarin tidak bicara pasal ini? Kan ada tanda tanya besar. Kemarin di Thailand kok tidak ngomong yang ini, padahal pertemuan kemarin seminggu juga belum ada,” tuturnya.
Pemerintah kini menghadapi tantangan untuk menjawab kekhawatiran MSCI sekaligus menjaga kepercayaan pelaku pasar terhadap prospek pasar modal Indonesia.
BEI Tegaskan Standalone Market Bukan Kasta Terendah
BEI menjelaskan bahwa standalone market merupakan klasifikasi tersendiri, bukan sekadar tingkatan terendah dalam hierarki pasar saham.
Iding Pardi mengatakan MSCI menggunakan klasifikasi tersebut untuk pasar yang membutuhkan perhatian khusus. Ia juga menyebut kategori itu biasanya digunakan untuk pasar baru yang memerlukan pengawasan tersendiri.
“Itu adalah klasifikasi khusus kalau memang market itu perlu mendapatkan perhatian khusus. Jadi bukan berarti terendah, standalone itu klasifikasi terpisah, biasanya digunakan untuk market baru yang memang memerlukan pengawasan,” ujar Iding pada Jumat, 16 Oktober 2026.
Iding menegaskan bahwa proses tersebut masih berada dalam tahap konsultasi. MSCI akan menerima masukan hingga April 2027 dan menargetkan keputusan final pada Juni 2027.
BEI berkomitmen memanfaatkan waktu yang tersedia untuk melengkapi berbagai kekurangan yang menjadi perhatian investor global.
OJK Soroti DSSA, BREN, dan CUAN
Otoritas Jasa Keuangan (OJK) tengah menyoroti tiga emiten, yakni PT Dian Swastatika Sentosa Tbk (DSSA), PT Barito Renewables Energy Tbk (BREN), dan PT Petrindo Jaya Kreasi Tbk (CUAN).
Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi, mengakui bahwa investor menantikan kepastian hukum terkait ketiga emiten tersebut.
“Kami paham ada yang ditunggu oleh investor terkait tiga emiten, yaitu DSSA, BREN, dan CUAN,” kata Friderica saat ditemui di BEI, Jumat, 16 Oktober 2026.
Friderica menjelaskan bahwa OJK bersama BEI telah menjatuhkan berbagai sanksi sejak Januari 2026. Kedua lembaga tersebut juga terus menjalankan reformasi untuk memperkuat tata kelola pasar modal.
Reformasi itu mencakup peningkatan transparansi kepemilikan saham, perluasan klasifikasi investor dari sembilan menjadi 39 jenis, serta peningkatan batas minimum free float secara bertahap.
Namun, penegakan hukum masih menjadi perhatian penting bagi investor global.
Friderica menegaskan bahwa OJK tidak akan menyelesaikan pemeriksaan terhadap ketiga emiten secara terburu-buru hanya untuk merespons pengumuman MSCI.
Menurutnya, OJK harus menjalankan pemeriksaan secara menyeluruh dan mengikuti ketentuan perundang-undangan.
“Ini memerlukan proses panjang dan pemeriksaan menyeluruh sesuai dengan ketentuan perundang-undangan yang ada,” tegasnya.
Mantan Bos BEI Desak Penegakan Hukum
Mantan Direktur Utama BEI Hasan Zein Mahmud menilai pasar modal Indonesia membutuhkan pembenahan serius. Ia mengibaratkan pasar saham Indonesia sebagai pasien yang belum sungguh-sungguh menjalani pengobatan.
“Pasar modal Indonesia, tidak serius berobat, perlu masuk karantina. Kalau sembuh ya kembali, tidak sembuh ya isolasi ke tempat yang tidak membahayakan,” kata Hasan dalam keterangannya, Jumat, 16 Oktober 2026.
Hasan menilai persoalan utama terletak pada transparansi identitas pemilik saham. Menurutnya, penggunaan banyak pihak nominee dapat menyulitkan identifikasi pemilik manfaat sebenarnya atau beneficial owner.
Ia juga menyoroti dugaan praktik perdagangan terkoordinasi yang berpotensi berkaitan dengan transaksi semu, manipulasi harga, dan manipulasi pasar.
“MSCI memakai bahasa unggah ungguh. Coordinating trading padahal Undang-Undang Pasar Modal pakai bahasa lebih lugas: transaksi semu, manipulasi harga, manipulasi pasar itu pelanggaran pidana,” ujarnya.
Hasan mengungkapkan bahwa dirinya telah mendorong perbaikan mekanisme pasar sejak puluhan tahun lalu. Saat masih bertugas di Bapepam, ia mengusulkan penerapan profesi specialist seperti di New York Stock Exchange (NYSE) untuk membantu menjaga likuiditas dan pembentukan harga yang wajar.
Ia menilai otoritas perlu memperkuat pengawasan terhadap kepemilikan saham dan aliran dana yang mencurigakan.
Hasan juga mengusulkan agar anggota bursa dan bank kustodian melaporkan identitas pemilik rekening secara menyeluruh. Selain itu, ia mendorong otoritas bekerja sama dengan Pusat Pelaporan dan Analisis Transaksi Keuangan (PPATK) untuk menelusuri aliran dana yang terindikasi terkait pelanggaran.
Untuk rekening yang memiliki indikasi kuat melakukan pelanggaran, Hasan menyarankan pembekuan sesuai kewenangan dan prosedur hukum yang berlaku sampai pemilik manfaat sebenarnya teridentifikasi.
Ia juga meminta aparat menindak pelanggaran pidana pasar modal secara tegas dan proporsional.
Menurut Hasan, sanksi yang tidak sebanding dengan keuntungan dari pelanggaran justru dapat melemahkan efek jera.
Analis Ingatkan Risiko Penurunan Status Pasar
Direktur PT Panin Asset Management Indonesia, Rudiyanto, juga menilai otoritas perlu mengambil langkah serius untuk mencegah perubahan status pasar saham Indonesia.
Ia menekankan pentingnya penegakan hukum terhadap dugaan manipulasi harga saham.
“Penegakan hukum perlu dilakukan serius terhadap aksi manipulasi harga saham,” ujar Rudiyanto saat dihubungi Liputan6.com.
Sementara itu, Senior Technical Analyst PT Mirae Asset Sekuritas Indonesia, Nafan Aji, menjelaskan bahwa MSCI membutuhkan bukti keterbukaan informasi, kemudahan akses investasi, dan mekanisme pembentukan harga yang sesuai dengan standar investor global.
Menurut Nafan, reformasi regulasi belum tentu cukup jika pelaksanaannya tidak menghasilkan perubahan nyata. Otoritas harus memastikan transparansi kepemilikan, keakuratan data free float, serta pengawasan dan penegakan hukum yang konsisten.
“Risiko penurunan status pasar Indonesia perlu dipandang serius, meskipun keputusan akhir tetap bergantung pada evaluasi dan pengumuman resmi MSCI,” kata Nafan.
Potensi Dana Keluar Capai Rp132 Triliun
Analis Samuel Sekuritas Indonesia, Prasetya Gunadi dan Ahnaf Yassar, menilai MSCI kini lebih menekankan tata kelola dan penegakan aturan daripada ukuran pasar serta likuiditas Indonesia.
Menurut riset mereka, investor membutuhkan bukti konkret bahwa otoritas mampu memperbaiki kondisi pasar. Karena itu, pemerintah dan regulator perlu memprioritaskan beberapa langkah.
Pertama, OJK dan BEI perlu menunjukkan penegakan hukum yang nyata terhadap dugaan perdagangan terkoordinasi. Kedua, otoritas perlu memperluas pelaporan konsentrasi kepemilikan saham tinggi secara konsisten dan berdasarkan aturan.
Ketiga, perusahaan tercatat perlu mempercepat pemenuhan ketentuan free float minimum 15 persen sesuai peta jalan yang berlaku. Keempat, pelaku pasar perlu mencermati setiap pembaruan dari MSCI selama periode konsultasi.
Samuel Sekuritas memperkirakan potensi arus keluar dana yang bersumber dari indeks MSCI Indonesia saja dapat mencapai Rp105 triliun hingga Rp132 triliun. Estimasi tersebut belum mencakup kemungkinan arus keluar dari FTSE maupun investor institusi lainnya.
Riset tersebut juga menyinggung pengalaman Argentina yang beralih dari kategori pasar berkembang ke standalone market pada 2021.
Jika MSCI benar-benar menurunkan klasifikasi Indonesia, pasar saham domestik berpotensi kehilangan daya tarik bagi pengelola dana yang mengikuti indeks emerging markets.
Nafan menjelaskan bahwa perubahan tersebut dapat mendorong pengelola dana pasif dan sebagian investor aktif menyesuaikan portofolio mereka. Namun, ia mengingatkan bahwa potensi arus keluar tidak berarti seluruh dana asing akan meninggalkan Indonesia.
Tidak semua investor asing menggunakan indeks MSCI sebagai acuan investasi. Karena itu, besarnya dampak akhir akan bergantung pada keputusan MSCI, respons otoritas, dan perilaku masing-masing investor.
Reformasi dan Penegakan Hukum Jadi Penentu
Tekanan terhadap IHSG menunjukkan bahwa kepercayaan investor menjadi faktor penting bagi stabilitas pasar modal Indonesia. Reformasi regulasi perlu berjalan seiring dengan transparansi kepemilikan, pengawasan efektif, dan penegakan hukum yang konsisten.
Periode konsultasi hingga April 2027 memberi kesempatan kepada pemerintah, OJK, dan BEI untuk menunjukkan kemajuan yang dapat diverifikasi.
MSCI dijadwalkan mengumumkan keputusan paling lambat pada 30 Juni 2027. Sebelum tenggat tersebut, otoritas Indonesia perlu membuktikan bahwa reformasi pasar modal bukan sekadar pengumuman, melainkan perubahan nyata yang mampu memperkuat integritas dan kepercayaan investor global.
(vvr*)