

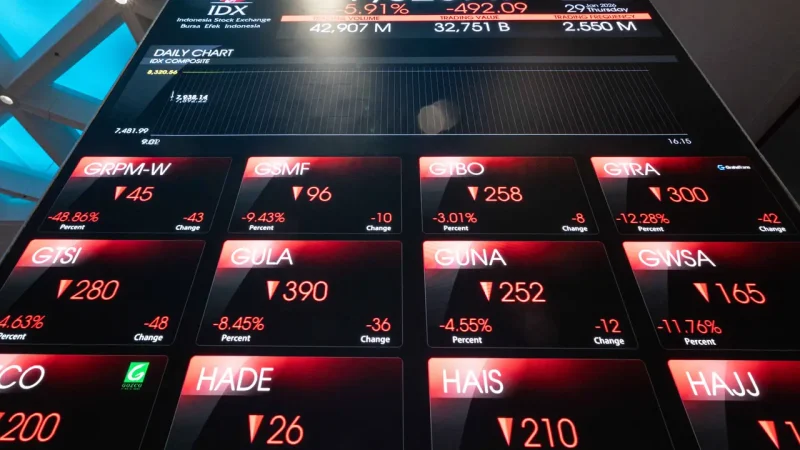
Jakarta, iNBrita.com – PT Samuel Sekuritas Indonesia (SSI) memperkirakan investor asing berpotensi menarik dana Rp 105 triliun hingga Rp 132 triliun dari pasar saham Indonesia. Proyeksi ini muncul seiring langkah Morgan Stanley Capital International (MSCI) yang mempertimbangkan perubahan status pasar saham Indonesia dari Emerging Market menjadi Standalone Market.
Analis SSI, Prasetya Gunadi dan Ahnaf Yassar, mengungkapkan proyeksi tersebut dalam riset yang dikutip pada Minggu (18/10/2026). Mereka menilai potensi arus keluar dana bisa lebih besar karena perhitungan tersebut belum mencakup penarikan dana dari FTSE dan investor institusional lainnya.
MSCI Soroti Tata Kelola Pasar Saham Indonesia
SSI menilai MSCI kini lebih menyoroti tata kelola pasar dan penegakan aturan di Indonesia. Sebelumnya, SSI memperkirakan risiko penurunan status ke Frontier Market masih rendah. Pada Juni lalu, analis menilai ukuran pasar dan likuiditas Indonesia masih mendukung posisi negara ini sebagai Emerging Market.
Namun, rencana MSCI untuk mengubah status Indonesia menjadi Standalone Market menghadirkan risiko yang lebih besar daripada perkiraan awal SSI.
Perubahan tersebut akan mengeluarkan Indonesia dari indeks MSCI Emerging Markets (EM). Akibatnya, pengelola dana pasif yang mengikuti indeks tersebut harus menjual saham Indonesia jika MSCI menerapkan kebijakan itu.
“Status Standalone akan mengeluarkan Indonesia dari tolok ukur MSCI Emerging Markets (EM). Dana pasif yang melacak indeks MSCI EM harus melepas kepemilikan saham Indonesia saat kebijakan ini diterapkan,” tulis SSI dalam risetnya.
SSI memperkirakan investor asing berpotensi menarik dana Rp 105 triliun hingga Rp 132 triliun. Analis juga menilai langkah MSCI tersebut lebih berat daripada skenario dasar yang mereka perkirakan sebelumnya.
Bobot Indonesia dalam Indeks MSCI Terus Menyusut
Pasar saham Indonesia sudah merasakan dampak kebijakan MSCI sebelum lembaga tersebut mengambil keputusan final. MSCI mengurangi jumlah saham Indonesia dalam indeksnya dari 74 saham pada awal tahun menjadi 43 saham pada penyesuaian indeks terakhir.
Pada periode yang sama, bobot Indonesia dalam indeks MSCI EM turun dari 1,13% menjadi 0,46%. Bobot tersebut bahkan sempat menyentuh level terendah 0,43% pada 1 Oktober 2026.
Penurunan bobot indeks itu mendorong investor pasif mengurangi kepemilikan saham Indonesia. SSI mencatat arus keluar dana pasif sepanjang tahun berjalan mencapai Rp 110 triliun di pasar reguler
Investor Domestik Menyerap Aksi Jual Asing
Di tengah tekanan tersebut, investor domestik terus menyerap saham yang dilepas investor asing. Perubahan ini terlihat dari pergeseran komposisi kepemilikan saham di Bursa Efek Indonesia.
Pada kuartal III 2026, investor asing menguasai 31,4% kepemilikan saham dalam IHSG. Angka itu turun dari 37,2% pada 2025 dan 49,2% pada 2020.
Sebaliknya, investor domestik meningkatkan porsi kepemilikannya menjadi 68,7%. Institusi domestik memegang bagian terbesar, yakni 47% pada kuartal III 2026, dibandingkan 42,1% pada 2025.
Peningkatan kepemilikan domestik dapat membantu pasar menghadapi tekanan arus keluar dana asing. Namun, kondisi ini tidak sepenuhnya melindungi saham berkapitalisasi besar dari aksi jual investor pasif.
SSI menilai BBCA, BBRI, BMRI, TLKM, dan ASII menghadapi risiko paling tinggi. Kelima saham tersebut memiliki kapitalisasi pasar besar serta tingkat kepemilikan investor pasif asing dan bobot MSCI yang relatif tinggi.
“Kami memperkirakan aksi jual bersih oleh investor asing akan terus berlanjut dan premi risiko akan melebar dalam waktu dekat,” tulis SSI dalam risetnya.
MSCI Belum Menetapkan Keputusan Final
MSCI belum menetapkan keputusan final mengenai perubahan status pasar saham Indonesia. Pemerintah dan otoritas pasar modal masih memiliki waktu sekitar 6,5 bulan hingga tenggat 30 April 2027, dengan proses yang dapat berlanjut hingga Juni 2027.
Selama periode tersebut, Indonesia perlu menunjukkan perbaikan nyata dalam tata kelola pasar modal. MSCI tidak hanya mengharapkan pengumuman kebijakan, tetapi juga bukti pelaksanaan yang konsisten.
Ada beberapa langkah penting yang perlu mendapat perhatian.
Pertama, Otoritas Jasa Keuangan (OJK) dan Bursa Efek Indonesia (BEI) perlu memperkuat penegakan aturan, terutama dalam menangani dugaan perdagangan terkoordinasi.
Kedua, kedua lembaga perlu memperluas daftar High Shareholding Concentration (HSC) secara konsisten dan berdasarkan aturan yang jelas. Daftar ini membantu mengidentifikasi saham dengan konsentrasi kepemilikan yang tinggi.
Ketiga, otoritas perlu mempercepat pemenuhan ketentuan free float sebesar 15%. Free float mengacu pada saham yang tersedia untuk diperdagangkan oleh publik.
Selain itu, pelaku pasar perlu mencermati setiap pembaruan MSCI selama masa konsultasi. Langkah konkret dari otoritas akan menjadi faktor penting dalam menentukan arah keputusan berikutnya.
Indonesia Bisa Belajar dari Argentina dan Rusia
Perubahan status langsung dari Emerging Market menjadi Standalone Market tergolong jarang terjadi. MSCI biasanya menurunkan status suatu negara secara bertahap, melalui kategori Frontier Market terlebih dahulu sebelum menetapkannya sebagai Standalone Market.
Namun, Argentina pada 2021 dan Rusia pada 2022 pernah mengalami penurunan status secara langsung. Kedua kasus tersebut menunjukkan bahwa MSCI dapat melewati tahapan Frontier Market dalam kondisi tertentu.
Sementara itu, Pakistan pada 2008 dan Trinidad dan Tobago pada 2011 mengalami penurunan status secara bertahap. MSCI memindahkan kedua pasar tersebut dari Emerging Market ke Frontier Market, lalu ke Standalone Market.
Kasus Rusia memberikan gambaran tentang dampak perubahan status yang disertai tekanan geopolitik dan sanksi. Pasar saham Rusia berkembang menjadi ekosistem yang berfokus pada investor domestik setelah berbagai sanksi membatasi akses pasar.
Di Moscow Exchange (MOEX), investor ritel kini mendominasi aktivitas perdagangan. Meski demikian, kondisi Rusia memiliki latar belakang geopolitik tersendiri sehingga tidak sepenuhnya sama dengan situasi Indonesia.
Perbaikan Tata Kelola Menjadi Kunci
Indonesia masih memiliki waktu untuk memperbaiki tata kelola pasar modal sebelum MSCI mengambil keputusan final. OJK dan BEI perlu menunjukkan penegakan aturan yang konsisten, meningkatkan transparansi kepemilikan saham, serta mendorong pemenuhan ketentuan free float.
Jika Indonesia gagal memenuhi harapan MSCI, pasar saham berisiko menghadapi tekanan tambahan dari penarikan dana asing. Saham berkapitalisasi besar seperti BBCA, BBRI, BMRI, TLKM, dan ASII berpotensi merasakan dampak paling besar.
Sebaliknya, perbaikan yang terukur dan konsisten dapat membantu memperkuat kepercayaan investor. Karena itu, pelaku pasar perlu mencermati langkah MSCI dan respons otoritas dalam beberapa bulan mendatang.
(vvr*)