
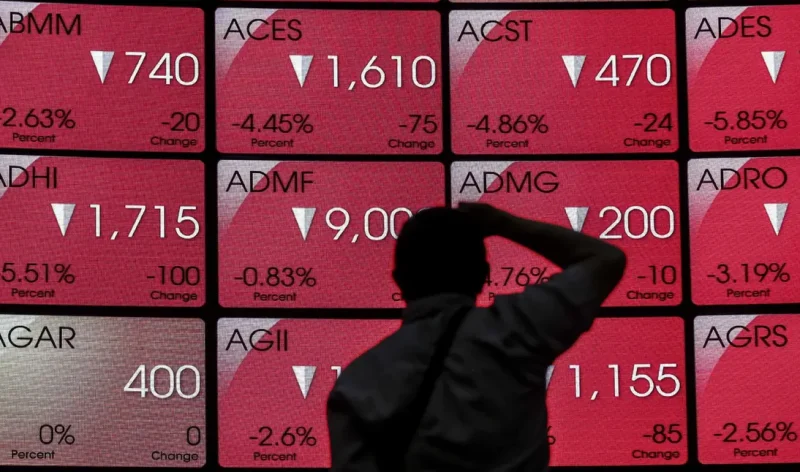
Jakarta, iNBrita.com – Fitch Ratings menilai rencana reklasifikasi pasar saham Indonesia oleh penyedia indeks global MSCI berpotensi memengaruhi kondisi pendanaan di dalam dan luar negeri. Dampak tersebut dapat meluas jika penurunan kepercayaan investor memicu arus keluar modal secara berkelanjutan.
Mengutip situs resmi Fitch Ratings, Kamis (22/10/2026), Fitch mencatat bahwa proses konsultasi MSCI kembali memicu aksi jual saham dan menekan nilai tukar rupiah. Namun, dampak terhadap peringkat kredit pemerintah, perbankan, dan perusahaan akan bergantung pada perkembangan arus modal serta kondisi keuangan domestik.
Direktur Fitch Ratings George Xu menjelaskan bahwa dampak tersebut akan semakin besar jika investor terus menarik modal dari Indonesia. Kondisi itu juga dapat memperketat likuiditas dan meningkatkan biaya pendanaan.
Meski demikian, pasar keuangan Indonesia mulai menunjukkan tanda-tanda stabilisasi pada 20 Oktober 2026. Harga saham kembali menguat, sedangkan rupiah mencatat penguatan tipis.
Perkembangan MSCI juga menambah tekanan terhadap kepercayaan investor setelah Fitch menurunkan prospek peringkat utang Indonesia dari stabil menjadi negatif pada 4 Maret 2026.
Saat itu, Fitch menyoroti meningkatnya ketidakpastian kebijakan yang berpotensi melemahkan sentimen investor dan mengurangi penyangga eksternal Indonesia.
Untuk meredakan tekanan terhadap rupiah, Bank Indonesia (BI) menaikkan suku bunga acuan sebesar 100 basis poin (bps) dan melakukan intervensi di pasar valuta asing.
George memperingatkan bahwa intervensi yang berlangsung lama dapat mengurangi cadangan devisa. Sementara itu, tekanan eksternal yang semakin kuat dapat meningkatkan biaya pendanaan domestik.
Menurut Fitch, proses konsultasi MSCI menambah risiko yang telah tercermin dalam prospek negatif peringkat utang Indonesia. Meski begitu, Fitch memperkirakan reklasifikasi tersebut belum akan menimbulkan dampak kredit yang signifikan dalam waktu dekat.
Indonesia masih memiliki sejumlah penyangga untuk menghadapi tekanan jangka pendek. Cadangan devisa bruto mencapai US$146 miliar pada akhir September 2026. Pemerintah dan BI juga memiliki berbagai instrumen kebijakan untuk menjaga arus modal asing.
Namun, BI menghadapi peningkatan kewajiban valuta asing jangka pendek. Posisi neto valuta asing jangka pendek BI meningkat dua kali lipat dalam setahun menjadi US$32 miliar pada akhir Agustus 2026.
Jika kepercayaan investor terus melemah atau investor semakin khawatir terhadap tata kelola pasar, tekanan tersebut dapat mendorong penurunan cadangan devisa. Penurunan yang tajam dan berkelanjutan dapat memperburuk profil kredit Indonesia.
Dampak terhadap Sektor Perbankan dan Korporasi
Fitch menilai bank-bank yang mendapat peringkat dari lembaga tersebut tidak terlalu bergantung pada pendanaan pasar saham. Rasio permodalan yang umumnya tinggi dan minimnya penerbitan saham baru membantu bank mempertahankan ketahanan keuangan.
Selain itu, bank masih dapat memanfaatkan margin bunga bersih atau net interest margin (NIM) untuk meredam dampak kenaikan biaya pendanaan.
Namun, arus keluar modal yang berkelanjutan dapat memperketat kebijakan moneter dan mengurangi likuiditas secara signifikan. Kondisi tersebut dapat meningkatkan biaya pembiayaan kembali atau refinancing bagi debitur.
Kenaikan biaya pendanaan juga dapat menurunkan kualitas aset dan laba perbankan. Selain itu, peningkatan penyaluran kredit atas arahan pemerintah dapat menekan peringkat viabilitas bank milik negara jika aktivitas tersebut mengambil porsi yang semakin besar.
Di sektor korporasi, perusahaan dengan likuiditas terbatas, tata kelola yang lemah, atau profil kredit mandiri yang rendah akan menghadapi risiko lebih besar.
Koreksi harga saham yang berkepanjangan juga dapat memperburuk rasio pinjaman terhadap nilai agunan atau loan-to-value (LTV) pada kredit yang menggunakan saham sebagai jaminan. Kondisi ini dapat mendorong kreditur meminta tambahan agunan atau menurunkan perkiraan nilai pemulihan pinjaman.
Kenaikan biaya pendanaan juga dapat menghambat investasi di sektor energi terbarukan. Perusahaan mungkin menunda proyek yang membutuhkan modal awal besar, terutama jika proyek tersebut hanya menghasilkan tingkat keuntungan yang tipis.
Selain itu, tekanan keuangan dapat meningkatkan kebutuhan pinjaman modal kerja bagi sejumlah perusahaan utilitas.
PT Perusahaan Listrik Negara (PLN), yang memiliki peringkat BBB dengan prospek negatif dari Fitch, mencatat periode penagihan piutang selama 95 hari pada semester I-2026. Angka tersebut meningkat dari 88 hari pada 2025.
Tekanan Pasar Berpotensi Meningkatkan Risiko Refinancing
Keterlambatan pembayaran subsidi dan kompensasi pemerintah dapat meningkatkan kebutuhan pendanaan perusahaan utilitas. Kondisi tersebut juga berpotensi memperlambat pembayaran kepada produsen listrik swasta atau independent power producers (IPP).
Sementara itu, perusahaan di sektor sumber daya alam memiliki beberapa alternatif pendanaan. Mereka dapat mengandalkan pinjaman bank lokal, menerbitkan obligasi luar negeri, atau menggunakan arus kas internal.
Harga komoditas yang tinggi juga membantu perusahaan mempertahankan arus kas. Posisi Indonesia yang kuat dalam komoditas batu bara dan nikel, serta pengembangan industri hilir, turut mendukung kemampuan perusahaan menghasilkan kas.
Fitch menilai Pertamina, MIND ID, dan PT Freeport Indonesia masih memiliki likuiditas yang memadai serta fleksibilitas pendanaan yang cukup. Fitch memberikan peringkat BBB dengan prospek negatif kepada Pertamina dan MIND ID, sedangkan PT Freeport Indonesia memperoleh peringkat BBB dengan prospek stabil.
Meski demikian, perusahaan dengan kebutuhan pembiayaan kembali yang besar, utang valuta asing tanpa lindung nilai, atau rencana investasi berskala besar tetap menghadapi risiko lebih tinggi.
Sentimen investor yang terus melemah juga dapat mengurangi minat pendanaan terhadap proyek pertambangan dan pengolahan logam. Padahal, proyek-proyek tersebut membutuhkan investasi besar dan akses pendanaan baru.
George menegaskan bahwa respons pemerintah dan otoritas keuangan akan menentukan besarnya dampak kredit jika tekanan pasar terus berlanjut.
Menurutnya, peningkatan pembayaran dividen sejauh ini belum memberikan dampak material terhadap kondisi keuangan mandiri badan usaha milik negara (BUMN), termasuk Pertamina.
Namun, pemerintah perlu memperhatikan risiko jika menggunakan mekanisme kuasi-fiskal untuk mendukung pertumbuhan ekonomi. Kebijakan tersebut dapat meningkatkan kewajiban kontinjensi pemerintah atau sovereign contingent liabilities.
George juga memperingatkan bahwa penurunan cadangan devisa yang berlangsung terus-menerus dapat memperlemah kondisi keuangan eksternal Indonesia secara signifikan.
(vvr*)