

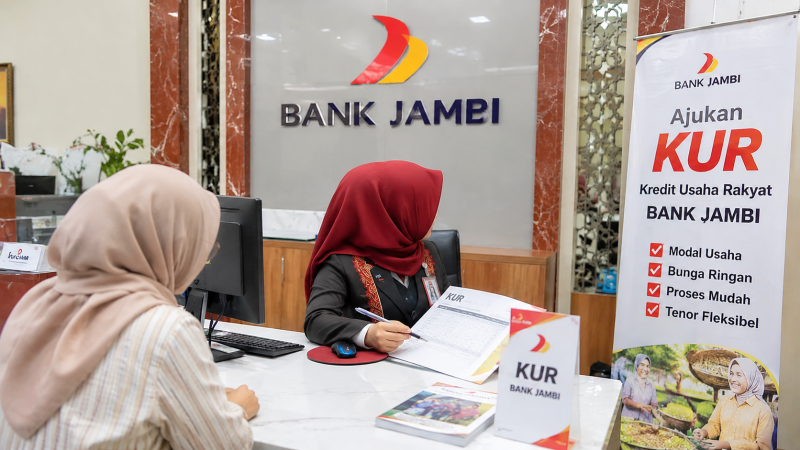
Jambi, iNBrita.com – Pelaku usaha mikro, kecil, dan menengah (UMKM) memiliki kesempatan memperoleh tambahan modal melalui program Kredit Usaha Rakyat (KUR) Bank Jambi 2026.
Program ini membantu pengusaha mengembangkan bisnis sekaligus memenuhi kebutuhan pembiayaan. Berdasarkan informasi yang tersedia, plafon KUR Bank Jambi berkisar Rp10 juta hingga maksimal Rp500 juta.
Namun, bank tetap melakukan analisis sebelum menyetujui permohonan. Dalam proses tersebut, petugas mempertimbangkan kebutuhan modal, kondisi usaha, kemampuan membayar, serta kelayakan calon debitur.
Selain menentukan jumlah pinjaman, calon debitur juga perlu memilih tenor atau jangka waktu pelunasan. Sebab, pilihan tenor akan memengaruhi besarnya angsuran setiap bulan.
Semakin panjang tenor, semakin ringan cicilan bulanan yang harus dibayar. Sebaliknya, tenor pendek membuat debitur melunasi pinjaman lebih cepat.
Oleh karena itu, pelaku UMKM perlu menghitung kemampuan keuangan sebelum menentukan plafon dan jangka waktu pembayaran.
Tabel Angsuran KUR Bank Jambi 2026
Sebelum mengajukan pembiayaan, calon debitur sebaiknya menghitung perkiraan cicilan berdasarkan kebutuhan modal. Dengan demikian, pengusaha dapat menyesuaikan jumlah pinjaman dengan kondisi keuangan bisnis.
Simulasi berikut menggunakan asumsi suku bunga efektif sebesar 6 persen per tahun. Selain itu, perhitungan mencakup lima pilihan tenor, yakni 12, 24, 36, 48, dan 60 bulan.
Berikut rincian estimasi angsuran KUR Bank Jambi 2026:
| Plafon Pinjaman | 12 Bulan | 24 Bulan | 36 Bulan | 48 Bulan | 60 Bulan |
|---|---|---|---|---|---|
| Rp10 juta | Rp846.936,99 | Rp429.812,12 | Rp290.812,10 | Rp221.343,27 | Rp179.686,91 |
| Rp15 juta | Rp1.290.996,45 | Rp664.809,15 | Rp456.329,06 | Rp352.275,44 | Rp289.992,02 |
| Rp20 juta | Rp1.721.328,59 | Rp886.412,21 | Rp608.438,75 | Rp469.700,58 | Rp386.656,03 |
| Rp25 juta | Rp2.151.660,74 | Rp1.108.015,26 | Rp760.548,44 | Rp587.125,73 | Rp483.320,04 |
| Rp30 juta | Rp2.581.992,89 | Rp1.329.618,31 | Rp912.658,12 | Rp704.550,87 | Rp579.984,05 |
| Rp35 juta | Rp3.012.325,04 | Rp1.551.221,36 | Rp1.064.767,81 | Rp821.976,02 | Rp676.648,05 |
| Rp40 juta | Rp3.442.657,19 | Rp1.772.824,41 | Rp1.216.877,50 | Rp939.401,16 | Rp773.312,06 |
| Rp45 juta | Rp3.872.989,34 | Rp1.994.427,46 | Rp1.368.987,19 | Rp1.056.826,31 | Rp869.976,07 |
| Rp50 juta | Rp4.303.321,49 | Rp2.216.030,51 | Rp1.521.096,87 | Rp1.174.251,45 | Rp966.640,08 |
| Rp55 juta | Rp4.733.653,63 | Rp2.437.633,56 | Rp1.673.206,56 | Rp1.291.676,60 | Rp1.063.304,08 |
| Rp60 juta | Rp5.163.985,78 | Rp2.659.236,62 | Rp1.825.316,25 | Rp1.409.101,74 | Rp1.159.968,09 |
| Rp65 juta | Rp5.594.317,93 | Rp2.880.839,67 | Rp1.977.425,93 | Rp1.526.526,89 | Rp1.256.632,10 |
| Rp70 juta | Rp6.024.650,08 | Rp3.102.442,72 | Rp2.129.535,62 | Rp1.643.952,03 | Rp1.353.296,11 |
| Rp75 juta | Rp6.454.982,23 | Rp3.324.045,77 | Rp2.281.645,31 | Rp1.761.377,18 | Rp1.449.960,11 |
| Rp80 juta | Rp6.885.314,38 | Rp3.545.648,82 | Rp2.433.755,00 | Rp1.878.802,32 | Rp1.546.624,12 |
| Rp85 juta | Rp7.315.646,53 | Rp3.767.251,87 | Rp2.585.864,68 | Rp1.996.227,47 | Rp1.643.288,13 |
| Rp90 juta | Rp7.745.978,67 | Rp3.988.854,92 | Rp2.737.974,37 | Rp2.113.652,61 | Rp1.739.952,14 |
| Rp95 juta | Rp8.176.310,82 | Rp4.210.457,97 | Rp2.890.084,06 | Rp2.231.077,76 | Rp1.836.616,15 |
| Rp100 juta | Rp8.606.642,97 | Rp4.432.061,03 | Rp3.042.193,75 | Rp2.348.502,90 | Rp1.933.280,15 |
| Rp150 juta | Rp12.909.964,45 | Rp6.648.091,54 | Rp4.563.290,62 | Rp3.522.754,36 | Rp2.899.920,23 |
| Rp200 juta | Rp17.213.285,94 | Rp8.864.122,05 | Rp6.084.387,49 | Rp4.697.005,81 | Rp3.866.560,31 |
| Rp250 juta | Rp21.516.607,43 | Rp11.080.152,56 | Rp7.605.484,36 | Rp5.871.257,26 | Rp4.833.200,38 |
| Rp300 juta | Rp25.819.928,91 | Rp13.296.183,08 | Rp9.126.581,24 | Rp7.045.508,71 | Rp5.799.840,46 |
| Rp350 juta | Rp30.123.250,40 | Rp15.512.213,59 | Rp10.647.678,11 | Rp8.219.760,17 | Rp6.766.480,54 |
| Rp400 juta | Rp34.426.571,88 | Rp17.728.244,10 | Rp12.168.774,98 | Rp9.394.011,62 | Rp7.733.120,61 |
| Rp450 juta | Rp38.729.893,37 | Rp19.944.274,61 | Rp13.689.871,85 | Rp10.568.263,07 | Rp8.699.760,69 |
| Rp500 juta | Rp43.033.214,85 | Rp22.160.305,13 | Rp15.210.968,73 | Rp11.742.514,52 | Rp9.666.400,76 |
Catatan: Angka tersebut merupakan simulasi berdasarkan asumsi bunga efektif 6 persen per tahun, bukan tabel angsuran resmi Bank Jambi. Untuk mengetahui cicilan sebenarnya, calon debitur perlu menghubungi pihak bank.
Contoh Perhitungan Cicilan Pinjaman
Sebagai gambaran, pinjaman sebesar Rp50 juta dengan tenor 12 bulan membutuhkan angsuran sekitar Rp4.303.321,49 per bulan.
Sementara itu, jika calon debitur memilih tenor 60 bulan, estimasi cicilannya turun menjadi Rp966.640,08 setiap bulan.
Perbedaan ini menunjukkan bahwa tenor panjang dapat mengurangi beban cicilan bulanan. Meskipun demikian, debitur tetap perlu memperhitungkan total pembayaran selama masa kredit.
Dengan begitu, calon peminjam dapat memilih jangka waktu yang sesuai tanpa mengabaikan kemampuan keuangan usaha.
Syarat Pengajuan KUR Bank Jambi 2026
Setelah menentukan kebutuhan modal, calon debitur perlu mempersiapkan dokumen administrasi. Kelengkapan berkas akan membantu petugas bank memeriksa identitas pemohon dan kondisi usaha.
Berdasarkan informasi persyaratan yang tersedia, berikut dokumen yang perlu disiapkan:
- Mengisi formulir permohonan KUR dari Bank Jambi.
- Menyiapkan fotokopi KTP suami dan istri.
- Menyertakan fotokopi Kartu Keluarga (KK).
- Menyertakan fotokopi buku nikah atau surat nikah.
- Mengurus surat keterangan usaha dari kecamatan.
- Menyiapkan rekening pembayaran listrik atau air.
- Menyertakan fotokopi sertifikat yang akan digunakan sebagai jaminan.
- Menyiapkan fotokopi Pajak Bumi dan Bangunan (PBB) beserta bukti pembayarannya.
- Menyertakan fotokopi NPWP untuk pengajuan plafon di atas Rp50 juta.
- Menyiapkan bukti kepesertaan BPJS Ketenagakerjaan untuk pengajuan plafon di atas Rp100 juta.
- Menyertakan NIB terbaru untuk pengajuan plafon di atas Rp250 juta.
- Menyiapkan dua lembar pas foto suami dan istri berukuran 3 x 4.
- Menyertakan nota transaksi jual beli selama tiga bulan terakhir.
- Menyiapkan bukti kepemilikan atau legalitas usaha, termasuk surat sporadik untuk usaha pertanian dan perkebunan.
- Menyertakan rekening koran suami dan istri selama tiga bulan terakhir.
- Meminta surat keterangan kerja dari instansi atau tempat bekerja.
Periksa Kembali Kelengkapan Dokumen
Sebelum menyerahkan berkas, calon debitur sebaiknya menghubungi petugas Bank Jambi untuk memastikan seluruh persyaratan masih berlaku.
Ketentuan Riwayat Kredit Calon Debitur
Selain dokumen administrasi, calon peminjam perlu memperhatikan riwayat kredit sebelum mengajukan KUR Bank Jambi 2026.
Informasi persyaratan yang tersedia menyebutkan bahwa pemohon belum pernah memperoleh fasilitas kredit komersial untuk kebutuhan modal kerja maupun investasi dari lembaga keuangan.
Namun, calon debitur perlu mengonfirmasi ketentuan tersebut kepada Bank Jambi. Sebab, bank harus menjelaskan kriteria riwayat pembiayaan yang berlaku serta pengaruhnya terhadap penilaian kelayakan pemohon.
Dengan memahami aturan sejak awal, calon peminjam dapat mempersiapkan pengajuan secara lebih baik.
Tips Mengatur Keuangan Sebelum Mengambil KUR
Pelaku UMKM perlu memastikan bahwa pinjaman benar-benar membantu meningkatkan produktivitas dan keuntungan usaha.
Pertama, hitung kebutuhan modal secara terperinci. Tentukan berapa dana yang diperlukan untuk membeli bahan baku, menambah peralatan, membayar tenaga kerja, atau memperluas pemasaran.
Kedua, periksa pemasukan dan pengeluaran usaha. Dari perhitungan tersebut, pengusaha dapat mengetahui kemampuan membayar angsuran setiap bulan.
Dengan perencanaan tersebut, pengusaha dapat mengelola pinjaman secara lebih bijak sekaligus menjaga kelancaran bisnis.
Bagi pelaku UMKM yang tertarik mengikuti program KUR Bank Jambi 2026, bisa segera kunjungi kantor cabang Bank Jambi terdekat untuk memperoleh informasi mengenai plafon, terkait dengan suku bunga, tenor, agunan, dan prosedur pengajuan.
Dengan demikian, tambahan modal dapat membantu mengembangkan bisnis tanpa menimbulkan beban angsuran yang berlebihan.
(eny)